隨著數(shù)字經濟時代的到來,數(shù)據已成為企業(yè)重要的生產要素和戰(zhàn)略資源。數(shù)據資產入表,即企業(yè)將數(shù)據資源作為資產納入財務報表,是提升企業(yè)資產管理水平、實現(xiàn)數(shù)字化轉型的關鍵舉措。
一、數(shù)據資產入表的內涵與意義
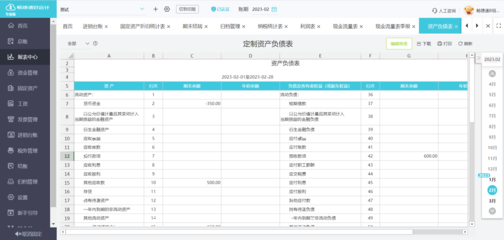
數(shù)據資產入表是指企業(yè)將具備經濟價值的數(shù)據資源確認為資產,并在資產負債表中列示的過程。這一做法不僅能夠客觀反映企業(yè)的數(shù)據資源價值,還能增強企業(yè)財務報表的完整性與透明度。數(shù)據資產入表的實施有助于企業(yè)優(yōu)化資源配置,提升核心競爭力,并為資本市場評估企業(yè)價值提供重要依據。
二、數(shù)據資產入表的核心條件與流程
企業(yè)需滿足以下條件才能將數(shù)據資產入表:數(shù)據資源必須由企業(yè)擁有或控制;預期能夠為企業(yè)帶來經濟利益;再次,其成本或價值能夠可靠計量。入表流程通常包括數(shù)據識別與分類、價值評估、會計確認與計量、信息披露等環(huán)節(jié)。企業(yè)需結合會計準則與行業(yè)特點,制定科學的數(shù)據資產評估方法,如成本法、收益法或市場法。
三、數(shù)據資產入表對企業(yè)資產管理的積極影響
- 提升資產管理效率:通過數(shù)據資產入表,企業(yè)能夠更全面地掌握資產狀況,實現(xiàn)數(shù)據資源的精細化管理。
- 增強決策支持能力:數(shù)據資產的價值化有助于管理層基于數(shù)據驅動進行戰(zhàn)略規(guī)劃與資源配置。
- 優(yōu)化融資與投資:數(shù)據資產入表可提升企業(yè)資產規(guī)模與信用等級,為融資和投資活動創(chuàng)造有利條件。
- 促進創(chuàng)新與競爭力:數(shù)據資產的價值顯性化激勵企業(yè)加強數(shù)據治理與技術創(chuàng)新,形成差異化競爭優(yōu)勢。
四、實施數(shù)據資產入表的挑戰(zhàn)與對策
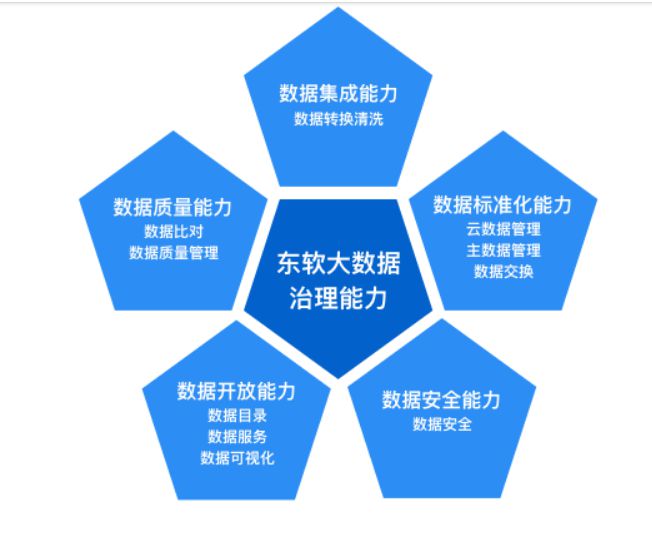
企業(yè)在推進數(shù)據資產入表過程中可能面臨數(shù)據權屬不清、價值評估難度大、會計準則適用性等挑戰(zhàn)。為應對這些挑戰(zhàn),企業(yè)應建立健全數(shù)據治理體系,明確數(shù)據所有權與使用權;引入專業(yè)評估機構,制定合理的估值模型;積極與監(jiān)管部門溝通,推動相關會計準則的完善與落地。
五、未來展望
隨著數(shù)據要素市場化進程的加速,數(shù)據資產入表將成為企業(yè)資產管理的標配。企業(yè)應前瞻性布局數(shù)據戰(zhàn)略,加強數(shù)據基礎設施建設,培養(yǎng)數(shù)據資產管理人才,以充分釋放數(shù)據資產的價值潛力,推動企業(yè)可持續(xù)發(fā)展。
數(shù)據資產入表不僅是會計技術的革新,更是企業(yè)資產管理理念的升級。企業(yè)應把握數(shù)字經濟機遇,通過數(shù)據資產入表實現(xiàn)資產管理的現(xiàn)代化與智能化,為高質量發(fā)展注入新動能。